„Wenn du keinen Weg findest, im Schlaf Geld zu verdienen, wirst du bis zu deinem Tod arbeiten müssen."
— Warren Buffett
Was ist eine Dividendenstrategie?
Eine Dividendenstrategie ist ein Anlageansatz, bei dem Investoren gezielt Aktien von Unternehmen kaufen, die regelmäßig und verlässlich Gewinnanteile an ihre Aktionäre ausschütten. Das Ziel ist nicht primär der schnelle Kursgewinn — sondern der Aufbau eines stabilen, wachsenden Einkommensstroms, der quartalsweise oder jährlich auf das Konto fließt.
Anders als beim Wachstumsinvestieren, das auf Kursgewinne durch Unternehmensexpansion setzt, steht bei der Dividendenstrategie der laufende Cashflow im Mittelpunkt. Langfristig erzielen dividendenstarke Unternehmen oft eine bemerkenswert attraktive Gesamtrendite — aus der Kombination von Dividendenzahlungen und moderatem Kurswachstum.
Historische Analysen des US-Aktienmarkts zeigen, dass Dividenden über lange Zeiträume für einen erheblichen Teil der Gesamtrendite des S&P 500 verantwortlich waren. Wer die Ausschüttungen konsequent reinvestiert, profitiert zusätzlich vom Zinseszinseffekt — die reinvestierten Dividenden kaufen neue Anteile, die wiederum Dividenden zahlen.
Die Idee ist dabei keineswegs neu: Schon Generationen von Anlegern vor der ETF-Ära setzten auf solide Dividendenzahler als Kern ihres Portfolios, lange bevor Begriffe wie „Dividendenaristokrat" oder „DRIP" geprägt wurden. Was sich verändert hat, ist der Zugang — Bruchstückkäufe, kostenlose Reinvestitionspläne bei vielen Brokern und breite internationale Diversifikation machen die Strategie heute auch mit kleinen monatlichen Beträgen umsetzbar, nicht nur für vermögende Anleger mit großen Depots.
Die wichtigsten Kennzahlen für Dividendeninvestoren
Wer Dividendenaktien auswählt, sollte sich nicht allein von einer hohen Dividendenrendite leiten lassen. Eine überdurchschnittlich hohe Rendite kann ein Warnsignal sein — sie entsteht oft, wenn der Kurs einer Aktie stark gefallen ist, weil das Unternehmen in Schwierigkeiten steckt. Die folgenden Kennzahlen helfen, solide von riskanten Dividendenzahlern zu unterscheiden.
Drei Ansätze der Dividendenstrategie
Nicht jeder Dividendeninvestor verfolgt dasselbe Ziel. Je nach Lebensphase, Einkommensbedarf und Risikotoleranz eignen sich unterschiedliche Strategieansätze.
- Sofortiger Cashflow
- REITs, Versorger, Telekom
- Geringeres Kurswachstum
- Höheres Kürzungsrisiko
- Gut für Rentenphase
- Niedrige Anfangsrendite
- Starkes Dividendenwachstum
- Aristokraten & Champions
- Langfristig höhere YOC
- Ideal für Ansparphase
- Mix aus beiden Ansätzen
- Breite Diversifikation
- ETFs + Einzelaktien
- Stabiler Cashflow
- Für alle Phasen geeignet
Yield on Cost (YOC): Ein wichtiges Konzept der Dividend-Growth-Strategie. Wer eine Aktie für 50 Euro kauft, die 1,50 Euro Dividende zahlt (3 % Rendite), und das Unternehmen steigert die Dividende jährlich um 8 %, zahlt nach 15 Jahren bereits 4,76 Euro — bezogen auf den ursprünglichen Kaufkurs sind das 9,5 % Rendite, obwohl der aktuelle Kurs längst gestiegen ist.
Welcher Ansatz passt zu wem?
Sofortiger, möglichst hoher Cashflow steht im Vordergrund — die High-Yield-Strategie liefert diesen unmittelbar, auch wenn das Kurswachstum begrenzter ausfällt.
Wer 15 Jahre oder mehr Zeit hat, profitiert stärker vom Dividendenwachstum als von der Anfangsrendite — die Dividend-Growth-Strategie zahlt sich über die Yield-on-Cost-Wirkung erst langfristig richtig aus.
Die Blend-Strategie verbindet beide Ansätze und reduziert damit auch die Abhängigkeit von einer einzigen Marktphase oder Sektor-Rotation.
Dividenden-ETFs als Alternative zur Einzelaktienauswahl
Nicht jeder Anleger möchte einzelne Kennzahlen prüfen, Geschäftsberichte lesen und ein Portfolio aus Einzeltiteln zusammenstellen. Für alle, die die Grundidee der Dividendenstrategie schätzen, aber auf die Einzeltitelauswahl verzichten wollen, bieten Dividenden-ETFs einen unkomplizierten Zugang.
Ein Dividenden-ETF bildet einen Index ab, der nach klar definierten Kriterien zusammengestellt wird — etwa Mindestdividendenrendite, Mindestanzahl an Jahren ohne Kürzung oder eine maximale Ausschüttungsquote. Der ETF kauft automatisch alle im Index enthaltenen Aktien in der entsprechenden Gewichtung, ohne dass der Anleger selbst Einzeltitel bewerten muss.
Vor- und Nachteile gegenüber Einzelaktien
Der große Vorteil liegt in der breiten Diversifikation: Ein einzelner Dividenden-ETF kann hundert oder mehr Unternehmen aus verschiedenen Branchen und Ländern bündeln, wodurch das Risiko eines einzelnen Dividendenkürzers kaum ins Gewicht fällt. Der Nachteil: Der ETF folgt starr seiner Indexmethodik und kann keine gezielte Übergewichtung besonders überzeugender Einzelunternehmen vornehmen — wer von der Qualität eines bestimmten Dividendenaristokraten überdurchschnittlich stark profitieren möchte, ist mit Einzelaktien besser bedient.
In der Praxis kombinieren viele Anleger beide Ansätze: einen breiten Dividenden-ETF als stabilen Kern des Portfolios, ergänzt um einzelne, besonders überzeugende Dividendenaristokraten als Satelliten-Positionen.
Ausgewählte Dividendenaristokraten im Überblick
Dividendenaristokraten sind Unternehmen, die ihre Dividende seit mindestens 25 aufeinanderfolgenden Jahren jährlich erhöht haben. Sie gelten als Benchmark für verlässliche Dividendenzahler. Diese Unternehmen haben Rezessionen, Finanzkrisen und Markteinbrüche überstanden — und trotzdem nie ihre Ausschüttung gekürzt.
| Unternehmen | Sektor | Div.-Rendite | Wachstum (5J) | Streak |
|---|---|---|---|---|
| Procter & Gamble Aristokrat | Konsumgüter | 2,4 % | 6,1 % p.a. | 67 Jahre |
| Johnson & Johnson Aristokrat | Gesundheit | 3,0 % | 5,8 % p.a. | 62 Jahre |
| Coca-Cola Aristokrat | Getränke | 3,1 % | 4,9 % p.a. | 62 Jahre |
| Realty Income | REIT | 5,8 % | 3,2 % p.a. | 30 Jahre |
| Allianz SE | Versicherung | 4,9 % | 7,4 % p.a. | 12 Jahre |
| Munich Re | Rückversicherung | 3,5 % | 8,2 % p.a. | 10 Jahre |
| Deutsche Telekom | Telekommunikation | 3,2 % | 5,0 % p.a. | 8 Jahre |
Angaben ohne Gewähr. Dividendenrenditen bezogen auf Kursniveau Q2 2026. Keine Anlageberatung.
Dividenden-Rechner: Was aus Ihrem Sparplan werden kann
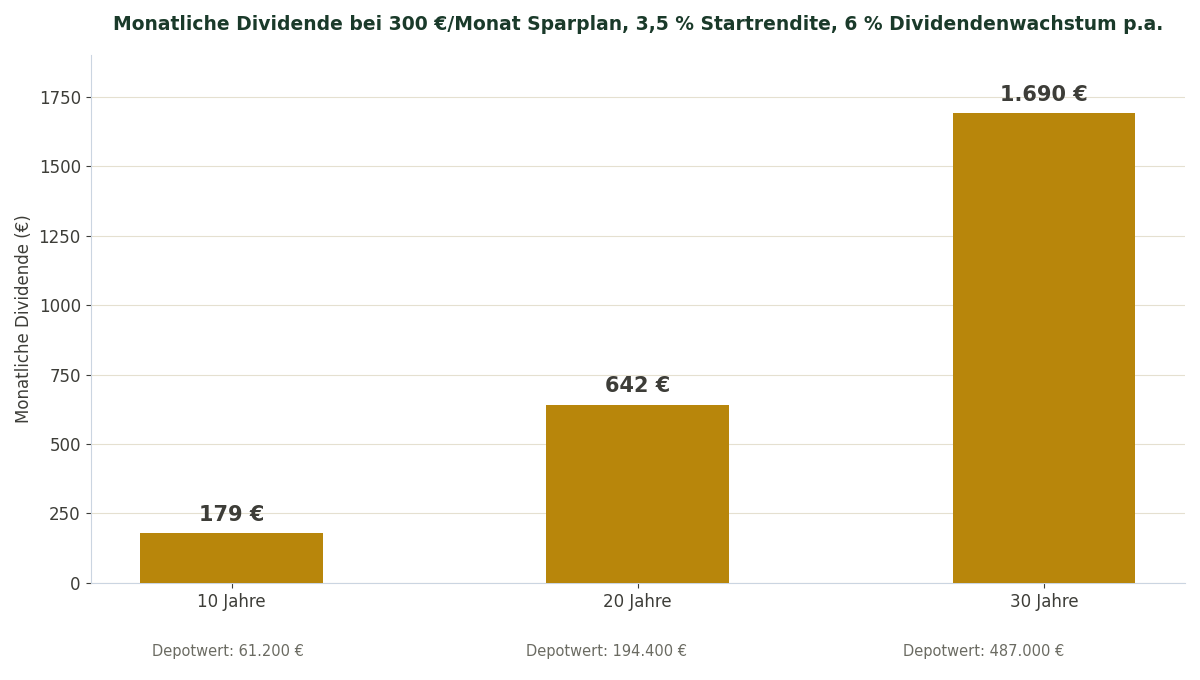
Stellen Sie die vier Regler auf Ihre eigene Sparrate und Ihre Annahmen zu Dividendenrendite, Dividendenwachstum und Kursentwicklung ein. Die drei Szenarien darunter (10/20/30 Jahre) aktualisieren sich sofort. Dividenden werden dabei vollständig reinvestiert (DRIP). Steuern und Inflation sind in dieser Modellrechnung nicht berücksichtigt.
Dividenden und Steuern in Deutschland
Dividendenerträge sind in Deutschland steuerpflichtig. Wer die steuerlichen Spielräume kennt und nutzt, kann seine Netto-Dividende spürbar verbessern — besonders bei längeren Anlagezeiträumen summiert sich das zu erheblichen Beträgen.
7 Fehler, die Dividendeninvestoren vermeiden sollten
-
1Der Rendite-Falle erliegenEine Dividendenrendite von 10 % klingt verlockend — ist aber oft ein Warnsignal. Wenn der Kurs stark gefallen ist oder die Ausschüttungsquote über 100 % liegt, droht eine Kürzung. Nachhaltigkeit geht vor Höhe.
-
2Klumpenrisiko durch fehlende DiversifikationWer ausschließlich auf Versorger und REITs setzt, hat ein Sektorklumpenrisiko. Ein ausgewogenes Dividendenportfolio verteilt sich auf mindestens 5–8 Sektoren und verschiedene Länder und Währungen.
-
3Dividenden nicht reinvestierenWer Dividenden konsumiert statt reinvestiert, verzichtet auf den Zinseszinseffekt. In der Ansparphase sollten Ausschüttungen konsequent in neue Anteile fließen — viele Broker bieten automatische Reinvestitionspläne (DRIP) an.
-
4Den Freistellungsauftrag vergessenWer keinen Freistellungsauftrag beim Broker hinterlegt, zahlt ab dem ersten Euro Abgeltungssteuer — obwohl 1.000 Euro jährlich steuerfrei wären. Ein kurzer Anruf oder Klick spart echtes Geld.
-
5Nur auf die Vergangenheit schauen20 Jahre Dividendenwachstum garantieren nichts für die Zukunft. Branchen verändern sich, Geschäftsmodelle werden obsolet. Regelmäßige Überprüfung der fundamentalen Qualität des Unternehmens ist Pflicht.
-
6Währungsrisiken ignorierenUS-Dividendenaktien zahlen in Dollar. Wechselkursschwankungen können die Dividendenrendite in Euro spürbar verändern. Internationale Diversifikation ist sinnvoll — aber das Währungsrisiko sollte bewusst einkalkuliert werden.
-
7Zu früh verkaufen bei KursrückgängenDividendeninvestoren denken in Cashflow, nicht in Kursgewinnen. Wer bei fallenden Kursen verkauft, unterbricht den Zinseszinseffekt und verliert die günstigen Einstiegskurse für Reinvestments. Geduld ist die wichtigste Tugend.
Checkliste: Dividendenaktie analysieren
- Dividendenrendite zwischen 2 und 6 % — nicht zu niedrig, nicht verdächtig hoch
- Ausschüttungsquote unter 60 % des Gewinns (oder Free Cash Flow)
- Dividende mindestens 5 Jahre ohne Kürzung gezahlt und gesteigert
- Dividendenwachstum der letzten 5 Jahre über 4 % p.a.
- Freier Cashflow deckt die Dividende vollständig ab
- Schuldenquote (Debt-to-Equity) unter 1,5 — Unternehmen ist nicht überschuldet
- Stabiles, vorhersehbares Geschäftsmodell (kein zyklisches Extremrisiko)
- Diversifikation: maximal 5 % eines Einzeltitels im Gesamtportfolio
- Freistellungsauftrag beim Broker eingerichtet
- Reinvestitionsplan (DRIP) aktiviert oder manuell umgesetzt